Die Verbraucherkreditrichtlinie (CCD2) tritt am 20. November 2026 EU-weit in Kraft und regelt neu, wann eine Ratenzahlung rechtlich als Verbraucherkredit gilt und welche Pflichten dann auf den Vertragspartner als „Kreditgeber“ zukommen.
Betroffen sind Verkäufe an Privatkund:innen, die in der EU wohnen, bei denen Leistung und Zahlung zeitlich auseinanderfallen und die Zahlungen erst nach der Leistung erfolgen.
Auf einen Blick
- Die CCD2 gilt ab dem 20. November 2026, ohne Übergangsfrist.
- Sie betrifft Ratenzahlung an Privatkund:innen in der EU, wenn die Leistung vor der Zahlung erbracht wird, auch zinslos und auch bei kleinen Beträgen.
- Die bisherige Sonderstellung von Buy Now, Pay Later, 0-%-Finanzierung und Kleinbeträgen entfällt: Diese fallen jetzt unter die Verbraucherkreditrichtlinie.
- Abos, Memberships, Anzahlungen und Rechnungskauf mit kurzer Zahlungsfrist bleiben weiterhin möglich.
Die gute Nachricht vorweg: Die meisten Zahlungsmodelle im Online-Business bleiben, wie sie sind. Für die übrigen gibt es Alternativen, die trotzdem flexibles Zahlen für deine Kund:innen möglich machen und zusätzlich deinen Cashflow optimieren und gegen Ausfall schützen.
Dieser Artikel informiert dich über die wichtigsten Regelungen der Verbraucherkreditrichtlinie, damit du deine Angebote prüfen und anpassen kannst. Wir vom ablefy-Team prüfen alle Informationen mit unserem Compliance-Team, trotzdem ersetzt der Artikel keine Rechtsberatung.
Der Artikel wird bei Änderungen aktualisiert, die durch richterliche Entscheidungen und Auslegungen entstehen. Die aktuelle Fassung entspricht dem Stand vom 16.10.2026.
ablefy wird zu diesem Thema regelmäßig Webinare und Artikel veröffentlichen, die dir konkrete Umsetzungsbeispiele zeigen. Wenn du nichts verpassen möchtest, trag dich gern in unseren Newsletter ein.
In diesem Artikel erfährst du, was die Verbraucherkreditrichtlinie ist, welche Angebote betroffen sind und wie du deine Launches ab November sicher planst.
Was ist die Verbraucherkreditrichtlinie (CCD2)?
CCD2 steht für Consumer Credit Directive 2, deutsch: Verbraucherkreditrichtlinie. Sie ersetzt die bisherige EU-Verbraucherkreditrichtlinie von 2008. Deutschland hat sie mit einem Mantelgesetz* umgesetzt, das am 20. November 2026 in Kraft tritt.
Die Logik dahinter ist einfach: Wer zuerst die volle Leistung bekommt und später in Raten zahlt, nimmt rechtlich einen Kredit auf. Ob dafür Zinsen anfallen, spielt keine Rolle.
Das Ziel ist Verbraucherschutz: Privatkund:innen sollen bei „Jetzt kaufen, später zahlen“ genauso geschützt sein wie bei einem klassischen Bankkredit. Viele Ratenmodelle fielen bisher durch Ausnahmen aus dem Verbraucherkreditrecht heraus und genau diese Lücken schließt die CCD2.
So sollen Verbraucher:innen besser vor Überschuldung geschützt werden. Am Ende schützt das in vielen Fällen auch dich vor unerwarteten Zahlungsausfällen, weil die Bonität der Kund:innen vor dem Kauf geprüft und dokumentiert werden muss.
Was bedeutet die Änderung für Coaches und Creator?
Auch Online-Unternehmer:innen müssen ihre Angebote anpassen.
Wenn du ein hochpreisiges Programm verkaufst, kennst du Ratenzahlung als Conversion-Hebel: Ein Kurs für 2.000 € wird mit 10 × 200 € für viele erst machbar, und die Ratenzahlung senkt die Kaufhürde spürbar.
Genau dieses Modell steht im Mittelpunkt der Änderung. Wenn deine Teilnehmer:innen eine Leistung erhalten, bevor sie vollständig bezahlt haben, ist das ab dem 20.11.2026 rechtlich ein Kredit, ohne die bisherigen Ausnahmen.
Das heißt nicht, dass du auf flexible Zahlung verzichten musst. Es heißt, dass du dein Angebot etwas anders aufbaust, damit es weiterhin funktioniert und rechtlich sauber bleibt.
Wann gilt die Verbraucherkreditrichtlinie und wann nicht?
- B2C-Geschäfte mit Kund:innen in der EU: Hier greift die Richtlinie vollständig.
- B2B-Kund:innen: Sie fallen heraus. Wichtig ist, dass du den Unternehmerstatus nachweisbar verifizierst. Eine bloße Selbsteinordnung im Checkout reicht nicht.
- Kund:innen außerhalb der EU: Sie sind nicht betroffen. Entscheidend ist, wo die Endkund:innen sitzen, nicht wo du als Anbieter:in sitzt.
Was fällt unter die Verbraucherkreditrichtlinie?
Ratenzahlung nach voller Leistung, auch zinslos und auch unter 200 €, sowie Buy-Now-Pay-Later-Angebote wie von PayPal oder Klarna. Das bedeutet nicht, dass BNPL wegfällt: Die Pflichten eines Verbraucherkredits werden hier vom lizenzierten Zahlungspartner übernommen.
Was fällt nicht darunter?
- Fortlaufende Leistung mit regelmäßigen Zahlungen
- Anzahlungen vor der Leistung
- Kauf auf Rechnung mit kurzer Zahlungsfrist
- Ratenzahlungen für Unternehmenskund:innen (sofern du den Unternehmerstatus nachweisbar verifizierst)
Was ist mit bereits geschlossenen Verträgen?
Für diese gilt das bisherige Recht. Laufende Ratenzahlungen musst du also nicht umstellen. Die neuen Regeln greifen für Verträge, die ab dem 20. November 2026 geschlossen werden.
Was passiert bei Verstößen gegen die Verbraucherkreditrichtlinie?
- Bußgelder bis 500.000 € für eine Tätigkeit als Kreditgeber ohne Registrierung nach AbsFinAG
- Bußgelder bis 50.000 € bei Verstößen gegen die Gewerbeordnung
- Ein verlängertes Widerrufsrecht von bis zu einem Jahr und 14 Tagen, wenn vorvertragliche Pflichten nicht eingehalten werden
- Abmahnungen durch Mitbewerber:innen und Verbände, etwa wegen fehlender Pflichtangaben in der Werbung
Welche Alternativen zur Ratenzahlung gibt es?
Zahlungsmodell
Beispiel
Einordnung
Laufende Leistung mit kongruenter Zahlung
Membership, Abo, Coaching mit monatlicher Zahlung
Kein Kredit; fest vereinbarte Laufzeit bis 24 Monate möglich
Anzahlung
Event-Ticket in Raten bis zum Event
Kein Kredit
Kauf auf Rechnung
Einmalzahlung mit Zahlungsziel
Kein Kredit bei bis zu 14 Tagen Zahlungsziel, als KMU bis zu 50 Tagen
Zahlung erst nach der Leistung
8 Wochen Coaching, aber 8 Monate zahlen
Gilt als Verbraucherkredit und wird sicher über die BNPL-Vertragspartner von ablefy angeboten
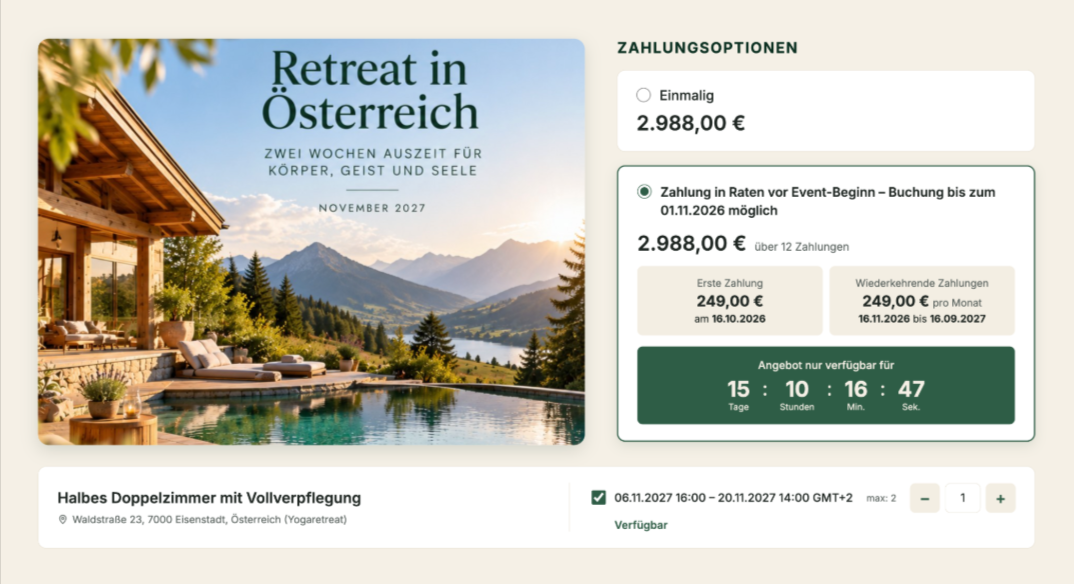
Beispiel Anzahlung
Das Event findet im November 2027 statt. Privatkund:innen können es in Raten bezahlen und zwar so, dass alles bezahlt ist, bevor das Event stattfindet, also bevor die Leistung erbracht wird.
Buy Now, Pay Later über einen lizenzierten Partner
Anbieter wie Klarna dürfen weiterhin im Checkout angeboten werden, zum Beispiel über ablefy, denn diese Anbieter erfüllen die Voraussetzungen für Kreditgeber. So können deine Kund:innen weiterhin über Klarna in Raten zahlen. Das musst du beachten:
- Für dich als Anbieter:in fallen bei Zahlungen über Klarna & Co. zusätzliche Transaktionsgebühren an.
- Kund:innen können von Klarna abgelehnt werden.
- Inkasso und Mahnwesen laufen vollständig über Klarna, und du hast den vollen Betrag bereits erhalten.
Abo, Membership und laufende Programme
Monatliche Zahlungen für laufenden Zugang zu deinen Inhalten oder zu laufenden Coachingprogrammen mit zeitlich gleichlaufenden Zahlungen sind kein Kredit. Das gilt zum Beispiel für deine Membership oder Community, für einen SaaS-Dienst oder ein Gruppencoaching, bei dem die Leistung Monat für Monat erbracht wird. Leistung und Zahlung laufen hier gleichzeitig. Drei Punkte solltest du dabei im Blick behalten:
- Feste Vertragslaufzeiten (etwa Mindestlaufzeiten bei Abos) sind bei B2C-Kund:innen nur bis maximal 24 Monate möglich.
- Eine automatische Verlängerung darf danach nur monatlich kündbar weiterlaufen.
- Nach Vertragsende muss der Zugang enden.
Anzahlung und Vorauszahlung
Zahlen deine Kund:innen vor der Leistung, ist das eine zinslose Vorauszahlung. Beispiel: Deine Teilnehmer:innen zahlen die Raten für dein Live-Programm vor dem Kursstart und das Programm beginnt erst danach. Hier gibst du keinen Kredit, du wirst vorab bezahlt.
Wichtig: Wer bis zum Start nicht vollständig gezahlt hat, darf keinen Zugang bekommen. Der Zugang muss sich also sperren lassen.
Kauf auf Rechnung mit kurzer Frist
Eine Einmalzahlung per Rechnung fällt nicht unter die CCD2, wenn diese Bedingungen gleichzeitig erfüllt sind:
- Du gewährst die Zahlungsfrist selbst, ohne Finanzierungspartner wie BNPL.
- Die Frist ist kostenlos, höchstens bei Verzug fallen Kosten an.
- Die Frist ist kurz genug: maximal 50 Tage, wenn du als KMU* in eigenem Namen verkaufst, maximal 14 Tage, wenn du kein KMU bist oder über ablefy im Reseller-Modell verkaufst.
Kann ich überhaupt noch klassische Ratenzahlungen anbieten?
Wenn du eine klassische nachgelagerte Ratenzahlung anbieten möchtest, bei der deine Kund:innen zuerst die Leistung bekommen und danach zahlen, giltst du rechtlich als Kreditgeber. Dadurch hast du Grundpflichten wie eine Bank.
ablefy rät Coaches und Creatorn entschieden davon ab, denn diese Voraussetzungen sind für Solo-Unternehmer:innen oder kleine Unternehmen allein kaum zu erfüllen:
- Bonitätsprüfung vor jedem Vertrag. Vor der Kreditvergabe muss die Zahlungsfähigkeit der Kund:innen geprüft und umfassend dokumentiert werden. Dazu gehören Angaben und Nachweise zu Einkommen und Ausgaben, ein Scoring und eine dokumentierte Entscheidung. Das gilt sogar für einen Kurs für 89 € in Raten.
- Vorvertragliche Informationen (SECCI). Vor dem Abschluss müssen deine Kund:innen die Europäische Standardinformation für Verbraucherkredite erhalten, kurz SECCI. Sie bestätigen später, dass sie die Unterlagen bekommen haben. Weil im Checkout zwischen Information und Kauf meist weniger als ein Tag liegt, ist zusätzlich eine Erinnerung an das Widerrufsrecht nach dem Kauf nötig.
- Registrierung oder Erlaubnis. Wer selbst Kredit gewährt, muss sich künftig bei der BaFin registrieren. Grundlage ist das neue Absatzfinanzierungsaufsichtsgesetz (AbsFinAG). Wer BNPL eines Partners vermittelt, braucht je nach Modell eine Erlaubnis als Darlehensvermittler:in nach § 34k Gewerbeordnung, inklusive Nachweis der fachlichen Eignung.
- Werbung mit klaren Angaben. Wer mit Raten wirbt, muss die Kosten transparent nennen und einen Warnhinweis zeigen. Werbung, die suggeriert, ein Kredit verbessere die finanzielle Lage, ist unzulässig.
Was sind KMU und welche Besonderheiten gibt es für sie?
KMU steht für kleine und mittlere Unternehmen. Nach der EU-Empfehlung 2003/361/EG gelten diese Schwellen:
- Mitarbeiter:innenanzahl: unter 250. Dieses Kriterium muss immer erfüllt sein.
- Jahresumsatz: unter 50 Mio. Euro
- Jahresbilanzsumme: unter 43 Mio. Euro
Verbundene Unternehmen und Konzernstrukturen: Hält ein anderes Unternehmen mehr als 25 % (Partnerunternehmen) oder mehr als 50 % (verbundenes Unternehmen) der Anteile, müssen dessen Mitarbeiter- und Finanzzahlen anteilig bzw. vollständig hinzugerechnet werden.
Was bedeutet das für ablefy Nutzer:innen?
Verkaufst du im eigenen Namen, kannst du die KMU Regelungen für dich nutzen, sofern sie auf dich zutreffen. Das dürfte für die meisten Anbieter:innen, die im eigenen Namen verkaufen, zutreffen.
Verkaufst du im Reseller-Modell, gelten die KMU-Erleichterungen nicht, da der Reseller kein KMU ist.
Die Erleichterungen für KMU
Regelung
KMU
Nicht-KMU
Grundlage
Kauf auf Rechnung / Zahlungsaufschub ohne Kredit
Bis 50 Tage
Bis 14 Tage im Online- bzw. Fernabsatz. Zusätzlich darf kein Dritter die Forderung erwerben, etwa per Factoring.
Art. 2 Abs. 2 lit. h CCD2, § 506 Abs. 1 S. 2 Nr. 5 BGB
BaFin-Registrierung als Kreditgeber
Entfällt, wenn der Aufschub unentgeltlich ist und nur als Nebenleistung zum eigenen Produkt gewährt wird
Pflicht
§ 4 AbsFinAG
Erlaubnis als Kreditvermittler (z. B. bei Klarna im eigenen Checkout)
Ausnahme „Vermittlung in untergeordneter Funktion“ greift
Ausnahme entfällt seit der Reform
§ 34k GewO
Was bedeutet das für den Markt?
Die Kreditpflichten wandern zu spezialisierten Anbietern, und du als Creator kannst dich auf dein Angebot konzentrieren.
Hast du bisher überwiegend hochpreisige Produkte über BNPL verkauft (etwa über PayPal oder Klarna), bleibt das möglich, weil der Zahlungspartner die Kreditpflichten übernimmt. Rechne aber damit, dass die Bonitätsprüfung vor dem Kauf bei hohen Beträgen häufiger zu Ablehnungen oder Kaufabbrüchen führen kann. Es lohnt sich, eine Alternative als Rückfalloption bereitzuhalten.
Wie du deinen Verkauf grundsätzlich rechtssicher aufsetzt, zeigt dir der Artikel "Online-Kurse rechtssicher verkaufen: das Praxis-Handbuch für Anbieter 2026".
Häufige Fragen zur Verbraucherkreditrichtlinie (CCD2)
Ab wann gilt die Verbraucherkreditrichtlinie?
Die CCD2 gilt EU-weit ab dem 20. November 2026, ohne Übergangsfrist. Verträge, die davor geschlossen werden, unterliegen weiterhin dem bisherigen Recht.
*Gilt die EU-Verbraucherkreditrichtlinie für Deutschland?
Ja. CCD2 ist die Consumer Credit Directive 2 des Europäischen Parlaments und Rates, offiziell Richtlinie (EU) 2023/2225. Sie ersetzt die bisherige EU-Verbraucherkreditrichtlinie von 2008. Deutschland hat sie mit einem Mantel-Gesetz vom 12. Mai 2026 umgesetzt, das am 20. November 2026 in Kraft tritt. In diesem Zuge gibt es Veränderungen zu Regelungen im Bürgerlichen Gesetzbuch (BGB), im Kreditwesengesetz (KWG), der Gewerbeordnung (GweO), im Einführungsgesetz zum BGB (BGBEG) und neue Regelungen für das Absatzfinanzierungsaufsichtsgesetz (AbsFinAG).
Darf ich weiterhin Ratenzahlung anbieten?
Nur wenn du strenge Voraussetzungen erfüllst, was für kleine und mittlere Unternehmen kaum möglich ist. Erhalten deine Kund:innen die Leistung, bevor sie vollständig bezahlt haben, gewährst du rechtlich einen Kredit und giltst als Kreditgeber. Als solcher musst du vor jedem Kauf die Bonität prüfen und dokumentieren, deinen Kund:innen ein standardisiertes Informationsblatt zum Kredit (SECCI) übergeben und sie korrekt über ihr Widerrufsrecht informieren. Alternativ kannst du einen Drittanbieter wie ablefy nutzen, um rechtlich korrekte Lösungen anzubieten.
Gilt die Richtlinie auch für Beträge unter 200 Euro?
Ja. Die frühere Ausnahme für Kleinbeträge entfällt. Entscheidend ist nicht die Höhe, sondern ob die Leistung vor der Zahlung erbracht wird.
Betrifft mich die Regelung, wenn ich nur an Unternehmen verkaufe?
Nein, reine B2B-Geschäfte fallen heraus. Du musst den Unternehmerstatus deiner Kund:innen aber nachweisbar verifizieren. Nutzt du ablefy, übernimmt unser System diese Prüfung über die Validierung der USt-IdNr.
FAQ-Sammlung im ablefy-Hilfebereich
In unserem Hilfebereich findest du unsere FAQ-Sammlung mit Umsetzungsbeispielen für deine ablefy-Angebote.
Bleib auf dem neuesten Stand
Wir veröffentlichen nach und nach weitere Informationen zu diesem Thema und bieten Live-Q&A-Sessions für unsere Kund:Innen.
Bist du bereits Anbieter:in bei uns und hast konkrete Fragen zur Anpassung deiner Zahlungspläne? Dann wende dich gern an deine:n Customer Success Manager:in oder an unseren Kundensupport.
Bitte beachte, dass wir dazu keine Rechtsberatung anbieten dürfen.